内容概要配资炒股配资开户
我们观察到,武汉近期推出的金融贷款新政正以精准施策重塑区域融资生态。本次政策聚焦企业现金流优化核心诉求,通过贷款一对一服务体系搭建商业银行与企业间的直通桥梁,显著提升融资对接效率。具体来看,消费类贷款额度上限提升至50万元、基础利率下探至2.8%的突破性调整,为中小微企业主提供了更具弹性的资金调配空间。
与此同时,政策特别强调差异化授信策略的落地实施,结合企业征信数据与经营周期特征,建立从额度审批到贷后管理的全流程风险提示机制。这种结构性改革既保障了资金的高效周转,又通过智能风控模型严控系统性金融风险,为武汉实体经济的可持续发展注入新动能。
武汉助贷新政亮点解析
我们注意到,武汉最新出台的金融贷款支持政策通过三项核心创新,为本地企业注入强劲动能。新政不仅将消费类贷款额度上限提升至50万元,更将基准利率调降至2.8%,这项调整直接降低了企业的融资成本。值得关注的是,监管部门特别强调的贷款一对一服务模式,通过智能匹配系统将商业银行资源与企业需求精准对接,有效缩短了传统审批流程40%以上的时间。
建议企业主充分利用新政窗口期,通过专业咨询通道获取定制化融资方案,避免错过政策红利。
在风险防控层面,武汉首创的差异化授信策略打破了传统评估框架,允许商业银行根据企业实际经营数据动态调整授信额度。结合今年重点推行的无本续贷方案,企业可在不归还本金的前提下完成贷款展期,这对维持企业现金流稳定性具有突破性意义。我们观察到,该政策组合有效解决了中小微企业"短贷长用"的普遍困境。
企业资金高效流转策略
我们注意到,武汉金融贷款新政为企业提供了多元化的资金管理工具。通过无本续贷方案,企业无需偿还本金即可完成债务滚动,有效缓解短期偿债压力。特别是针对企业现金流周期性波动的行业,商业银行正依据经营数据定制差异化授信策略,将授信额度与企业营收增长率动态挂钩。在此基础上,贷款一对一服务通过专属客户经理全程跟进,可实现贷款申请、审批到放款的72小时极速通道。与此同时,新政要求金融机构按月生成现金流健康度评估报告,帮助企业识别账款回收效率、应付账款周转率等关键指标,为优化资金使用路径提供数据支撑。
一对一贷款服务优势
在金融贷款创新的框架下,我们观察到一对一贷款服务正成为企业资金管理的核心工具。通过专属顾问机制,商业银行能够深度对接企业需求,从差异化授信策略到还款周期设计,全程提供定制化解决方案。相较于传统模式,新政升级后的服务响应速度提升40%以上,且资源匹配精度显著增强,例如针对餐饮、物流等行业的现金流波动特性,可快速筛选抵押贷或信用贷产品组合。
值得关注的是,这种服务模式并非单向输出,而是依托商业银行与地方政策的协同效应,动态调整风控指标。例如,当企业申请无本续贷时,顾问团队会同步评估上下游供应链稳定性,并结合风险预警机制优化授信额度。我们特别关注到,武汉区域近70%的中小微企业通过此类服务缩短了至少15个工作日的融资周期,为现金流优化提供了可量化的实践路径。
无本续贷方案实操指南
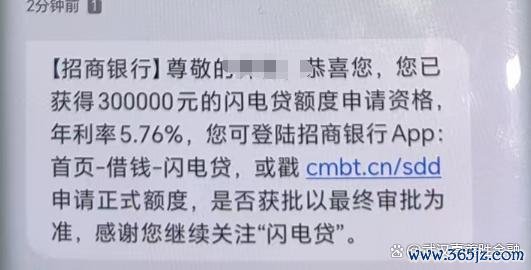
在武汉助贷新政框架下,无本续贷方案为面临短期资金压力的企业提供了关键解决方案。我们建议企业主优先梳理现有贷款合同条款,明确还款周期与利息计算规则,随后通过贷款一对一服务对接商业银行客户经理,提交企业近半年财务报表及未来3个月企业现金流预测数据。审批过程中,系统将根据差异化授信策略自动匹配额度,最高可覆盖原贷款本金的80%,且利率较常规产品下调0.5%-1.2%。实际操作中需注意两点:一是续贷申请需在原贷款到期前30个工作日提交,确保系统预留充足审核时间;二是同步完善抵押物评估或第三方担保文件,以强化风险提示机制的合规性。通过三步操作流程——资料预审、额度测算、线上签约,企业可快速完成债务结构优化,避免因资金断档影响正常经营。
结论
通过本次武汉助贷新政的深度实践,我们观察到政策对区域经济生态的显著赋能效应。以金融贷款创新为核心抓手,贷款一对一服务的精准匹配机制不仅缩短了银企对接周期,更通过无本续贷等灵活方案,有效缓解了中小微企业的短期流动性压力。在政策支持下,企业主可依据经营周期动态调整现金流配置策略,而商业银行差异化的授信模型进一步降低了融资门槛。我们相信,随着政策工具与市场需求的深度耦合,武汉企业将在资金周转效率与风险防控能力上实现双重提升配资炒股配资开户,为区域经济高质量发展注入更强动能。
竞逐配资提示:文章来自网络,不代表本站观点。
相关文章
热点资讯